Étude de marché épicerie fine : pourquoi les reconversions professionnelles réussissent là où les business plans échouent
En bref
Le marché de l'épicerie fine pèse entre 6,3 et 9 milliards d'euros en France selon les sources.
- La croissance annuelle atteint 6,22% d'après Atometrics
- Le profil client compte plus que la moyenne d'âge nationale
- Les marges dépendent surtout du format et de la saisonnalité
Une étude de marché épicerie fine sérieuse ne se résume pas à copier trois chiffres nationaux dans un business plan. On a vu défiler tellement de porteurs de projet convaincus par un PDF générique, avant de se planter sur le terrain faute d'avoir vérifié la réalité de leur rue. Le marché français de l'épicerie fine oscille entre 6,3 et 9 milliards d'euros selon les périmètres retenus, avec une croissance annuelle de 6,22% mesurée par Atometrics. Mais ces chiffres macro ne disent rien de votre quartier, de votre concurrent du coin ni de votre clientèle réelle. On vous propose ici une méthode qui va au-delà des données nationales, avec les angles que les études classiques laissent de côté.
Les quatre étapes d'une étude de marché appliquées à l'épicerie fine
Une étude de marché solide suit un plan en quatre temps, pas un empilement de statistiques. Le secteur de l'épicerie fine exige d'abord de cadrer son périmètre, ensuite d'analyser la demande, puis de cartographier l'offre existante, et enfin de confronter tout cela au terrain. Un business plan bâti sans cette séquence ressemble à une maison sans fondations : ça tient debout tant qu'il ne pleut pas.
Définir votre périmètre marché et vos hypothèses de base
Le périmètre marché fixe les bornes de votre analyse : zone de chalandise, gamme de produits, positionnement prix. Une étude de marché mal cadrée mélange épicerie fine urbaine premium et petite supérette de village, deux réalités économiques distinctes. Les consommateurs visés, leurs habitudes d'achat et leur pouvoir d'achat local déterminent des hypothèses de chiffre d'affaires totalement différentes selon l'environnement retenu.
Analyser la demande réelle au-delà des chiffres nationaux
La demande nationale masque des écarts considérables entre régions. Le panier moyen d'un client d'épicerie fine varie de 8 à 13 euros selon les enseignes et les catégories de produits, mais ce chiffre s'effondre ou explose selon le quartier observé. Les clients d'une épicerie fine de centre-ville n'achètent pas pour les mêmes occasions que ceux d'une zone touristique. Interroger 30 habitants du quartier vaut souvent mieux qu'un rapport sectoriel de 150 pages.
Cartographier la concurrence locale, pas seulement les enseignes
Les études classiques listent les grandes surfaces alimentaires et les réseaux sous enseigne. Nous pensons que l'angle mort se situe ailleurs : le boulanger qui vend des confitures artisanales, le caviste qui propose des assortiments apéritifs, le marché de producteurs du samedi. Ces commerces de proximité captent une part de la demande que peu d'études chiffrent correctement.
Valider vos hypothèses par le terrain, pas par les PDF
Aucune étude achetée ne remplace une observation directe. Compter le flux piéton un samedi matin, chronométrer le temps d'attente en caisse chez un concurrent, goûter l'offre existante : cette expérience terrain révèle des défis invisibles dans n'importe quel document PDF téléchargé en ligne.
Situation actuelle du marché de l'épicerie fine en France
Le secteur affiche une santé contrastée mais globalement positive. La France compte entre 7 400 et 9 800 boutiques d'épicerie fine selon les nomenclatures retenues, un parc qui a connu des évolutions marquées depuis 2012. L'Insee classe ces activités sous le code NAF 47.29Z, une nomenclature qui doit d'ailleurs être révisée à partir de janvier 2026 selon les informations disponibles.
Taille du marché et trajectoire de croissance 2024-2026
Les trois types d'études de marché à mener pour différencier votre projet
Trois approches complémentaires structurent une étude de marché sérieuse : l'étude documentaire qui exploite les données existantes, l'étude qualitative qui interroge directement les consommateurs, et l'étude quantitative qui mesure des volumes et des fréquences d'achat. Combiner les trois évite de tomber dans le piège du copier-coller sectoriel.
Distribution géographique des opportunités : où les épiceries fines performent vraiment
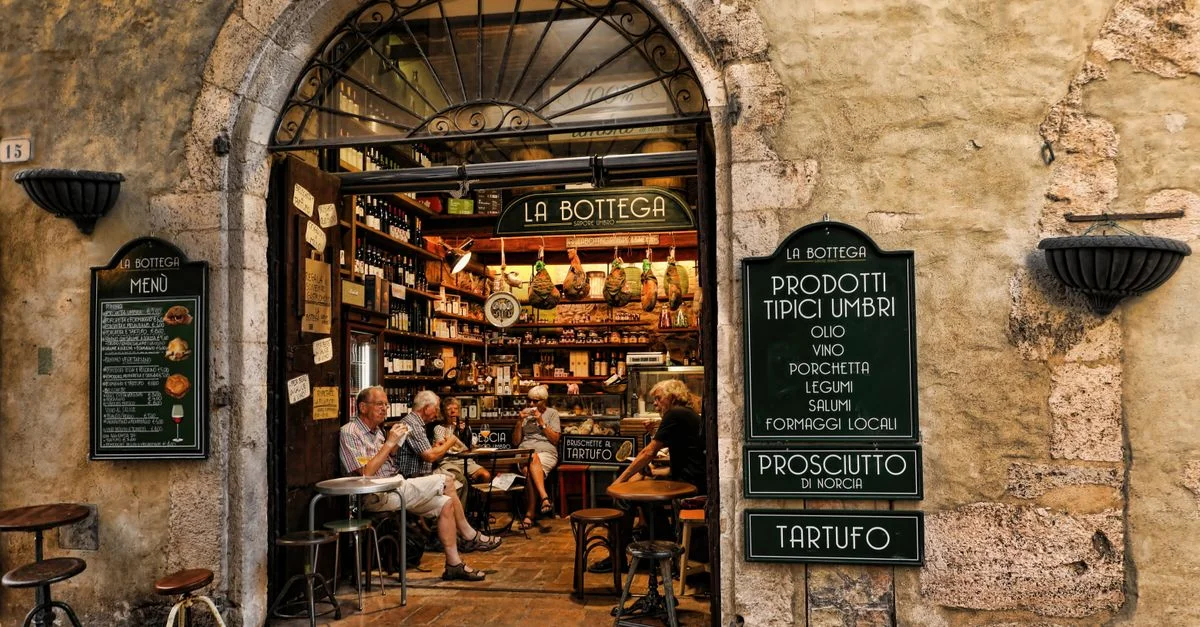
Les grandes métropoles comme Lyon, Bordeaux ou Paris concentrent une offre dense, donc une concurrence forte. Les zones rurales et les villages touristiques, en Haute-Savoie ou en Corse par exemple, offrent parfois des marges de manœuvre plus intéressantes faute de concurrence directe. La distribution géographique de la demande ne suit pas mécaniquement la densité de population.
Le facteur invisible que les études ignorent : le profil psychographique du client local
La plupart des études s'arrêtent à l'âge, au revenu et à la catégorie socioprofessionnelle. Nous estimons que cette approche rate l'essentiel : ce qui pousse réellement un client à choisir une épicerie fine plutôt qu'un supermarché.
Au-delà de l'âge et du revenu : identifier les motivations d'achat réelles
Les études de terrain révèlent que 80% des consommateurs d'épiceries fines se disent soucieux de la qualité des produits, selon une enquête citée par des acteurs du secteur. Cette motivation dépasse largement le critère de revenu : un client modeste peut privilégier la qualité sur un achat plaisir ponctuel, quand un client aisé peut rester fidèle à la grande distribution pour son quotidien.
Comment les épiceries fines de quartier captent 60% de la demande sans présence en ligne
Beaucoup d'épiceries fines de proximité génèrent la majorité de leur chiffre d'affaires sans site e-commerce actif. La récurrence des achats, la fidélité de la clientèle locale et le bouche-à-oreille remplacent des budgets marketing que ces petites structures n'ont pas.
Le rôle du storytelling et de la relation client dans la rentabilité
Un épicier qui raconte l'origine de son huile d'olive ou de sa truffe fidélise davantage qu'un rayon anonyme. Cette dimension relationnelle, difficile à chiffrer, pèse pourtant lourd dans la rentabilité réelle observée sur le terrain.
Les trois tendances qui redessinent le secteur en 2025
Le secteur de l'épicerie fine ne se contente plus du modèle classique boutique de centre-ville. Trois mouvements structurent les prochaines années.
Fragmentation de l'offre : de la mono-spécialité au concept éclaté
Les concepts mono-produits, thé, chocolat, huile d'olive, cohabitent désormais avec des épiceries fines généralistes multi-catégories. Cette fragmentation de l'offre répond à une demande de spécialisation tout en laissant place à des formats hybrides plus larges.
La reconversion professionnelle comme atout compétitif (et ce que les chiffres ne montrent pas)
Les actualités récentes du secteur regorgent de témoignages de reconversion professionnelle : anciens salariés du commerce, de l'esthétique ou de la restauration qui ouvrent leur propre épicerie fine. Ce vivier d'entrepreneurs motivés ne figure dans aucune étude chiffrée, pourtant il change la donne concurrentielle localement, en apportant un savoir-faire et une énergie que les chiffres macro n'expriment jamais.
Omnicanal discret : pourquoi les épiceries fines gagnantes ignorent la livraison massive
Contrairement aux idées reçues, les épiceries fines les plus rentables ne misent pas systématiquement sur la livraison à domicile généralisée. Beaucoup préfèrent un e-commerce limité aux produits à forte marge, en complément de la vente en boutique, plutôt qu'une logistique coûteuse qui rogne les marges déjà serrées du secteur.
Rentabilité réelle versus projections de business plan
Les business plans affichent souvent des marges optimistes. La réalité du terrain impose davantage de nuances.
Marges vs volume : les deux modèles qui polarisent le marché
Deux logiques s'opposent : le modèle à forte marge et faible volume, typique des boutiques premium urbaines, et le modèle à marge plus serrée mais volume soutenu, propre aux formats supérette ou multi-spécialiste. Le taux de marge moyen du secteur atteint 33,9% selon les données disponibles, mais cette moyenne cache des écarts importants entre ces deux approches.
Saisonnalité décembre et ses pièges pour le trésorier
Coûts d'exploitation par format : petit commerce, franchise, pop-up seasonal
Un petit commerce indépendant limite ses charges fixes mais porte seul le risque. Une franchise impose des redevances et un cahier des charges strict, en échange d'une notoriété et d'un accompagnement. Le format pop-up saisonnier réduit l'investissement initial mais complique la fidélisation d'une clientèle récurrente.
Avantages
- Notoriété immédiate en franchise
- Accompagnement fournisseurs
- Mutualisation marketing
Inconvénients
- Redevances mensuelles
- Moins de liberté sur l'offre
- Investissement d'entrée élevé
Les défis concurrentiels que votre étude doit intégrer
Aucune étude de marché épicerie fine ne peut ignorer les rapports de force structurels du secteur.
Grandes surfaces alimentaires et agrégateurs en ligne : où se situe vraiment votre avantage
Les grandes surfaces alimentaires dominent en volume mais pas en expérience. L'avantage compétitif d'une épicerie fine se joue sur le conseil, la sélection pointue et la fraîcheur, des critères que la grande distribution peine structurellement à égaler.
Pénurie de fournisseurs spécialisés et volatilité tarifaire des produits premium
Les produits premium comme la truffe, le caviar ou certaines huiles subissent une volatilité tarifaire liée aux récoltes et à la rareté. Cette dépendance aux fournisseurs spécialisés expose l'épicier fin à des variations de coûts que la grande distribution absorbe plus facilement grâce à son pouvoir de négociation.
Réglementation sanitaire et nomenclature : poids financier souvent minoré
La nomenclature NAF 47.29Z encadre l'activité, mais les obligations sanitaires liées à la vente de produits frais, fromages ou charcuterie fine génèrent des coûts de mise aux normes fréquemment sous-estimés dans les business plans. La révision de la nomenclature des activités françaises prévue à partir de janvier 2026 pourrait modifier certains classements.
Étude de marché épicerie fine : ce qui distingue un projet qui tient d'un projet qui s'écroule
Une étude de marché épicerie fine réussie combine données macro, observation terrain et compréhension fine de la psychologie du client local. Les chiffres nationaux donnent un cadre, mais la rue où vous ouvrez votre boutique impose sa propre loi. On reste convaincu que les meilleurs projets naissent de cette double lecture, statistique et humaine, plutôt que d'un PDF acheté sans vérification de terrain.
FAQ
Quelles sont les 4 étapes d'une étude de marché ?
Une étude de marché suit quatre étapes : définir le périmètre et les hypothèses, analyser la demande, étudier l'offre et la concurrence, puis valider par une confrontation terrain avant de finaliser le business plan.
Quelles sont les tendances actuelles dans l'épicerie fine ?
Le secteur se fragmente entre concepts mono-spécialité et offres généralistes, s'appuie de plus en plus sur des reconversions professionnelles, et privilégie un e-commerce ciblé plutôt qu'une livraison massive coûteuse.
Quels sont les 3 types d'études de marché ?
Les trois types principaux sont l'étude documentaire basée sur des données existantes, l'étude qualitative fondée sur des entretiens consommateurs, et l'étude quantitative qui mesure statistiquement les comportements d'achat.